El cierre contable es uno de los procesos más importantes para cualquier empresa, independientemente de su tamaño o actividad económica. A través de este procedimiento, es posible revisar las operaciones realizadas durante un período, verificar que los registros financieros sean correctos, identificar posibles errores y conocer cuál fue el resultado económico del negocio.
Aunque suele relacionarse principalmente con el final del año, el cierre contable no debería ser una tarea improvisada durante los últimos días de diciembre. Por el contrario, requiere organización, seguimiento permanente y una revisión detallada de los movimientos financieros de la empresa.
Para los empresarios y responsables administrativos, realizar correctamente este proceso permite conocer la verdadera situación financiera del negocio, tomar decisiones con información confiable y preparar oportunamente los estados financieros y las obligaciones tributarias.
Pero ¿por dónde empezar?, ¿qué documentos se necesitan?, ¿qué cuentas deben revisarse? y ¿cómo evitar errores durante el proceso?
En esta guía te explicamos cómo preparar el cierre contable de una empresa paso a paso, teniendo en cuenta las principales actividades que deben desarrollar las empresas en Colombia.
¿Qué es el cierre contable de una empresa?
El cierre contable es el procedimiento mediante el cual una empresa revisa, verifica y ajusta los registros de sus operaciones económicas correspondientes a un período determinado, con el propósito de establecer el resultado del ejercicio y preparar sus estados financieros.
Generalmente, el cierre anual se realiza con corte al 31 de diciembre, aunque las empresas también pueden efectuar cierres mensuales, trimestrales o semestrales para hacer seguimiento a su desempeño financiero.
Durante este proceso se revisan aspectos como:
- Los ingresos y gastos registrados durante el período.
- Las cuentas por cobrar y las cuentas por pagar.
- Los saldos de bancos y cajas.
- Los inventarios y el costo de ventas.
- Los activos fijos y su depreciación.
- Las obligaciones financieras.
- Los impuestos y demás obligaciones pendientes.
- Los ajustes y reclasificaciones contables necesarios.
Una vez verificadas las operaciones y realizados los ajustes correspondientes, se determina si la empresa obtuvo utilidades o pérdidas durante el ejercicio.
Es importante aclarar que el cierre contable no consiste únicamente en poner las cuentas en cero. Su finalidad es garantizar que la información financiera represente razonablemente la situación económica de la empresa y cumpla con el marco técnico contable que le corresponda.
¿Por qué es importante realizar correctamente el cierre contable?
Un cierre contable bien ejecutado permite que la administración tenga una visión clara de lo que ocurrió financieramente durante el año.
Además de ser una actividad necesaria para preparar los estados financieros, ofrece información fundamental para evaluar el desempeño del negocio y planificar el siguiente período.
Estas son algunas de sus principales ventajas:
1. Permite conocer la rentabilidad del negocio
Al revisar los ingresos, costos y gastos, la empresa puede determinar si sus operaciones generaron ganancias o pérdidas. Esto facilita identificar cuáles actividades son más rentables y dónde es necesario reducir costos.
2. Ayuda a detectar errores contables
Las conciliaciones y verificaciones permiten encontrar registros duplicados, movimientos sin contabilizar, diferencias en los saldos y documentos pendientes de registrar.
3. Facilita el cumplimiento de las obligaciones tributarias
Una contabilidad organizada permite preparar con mayor precisión las declaraciones tributarias y revisar las diferencias entre los valores contables y fiscales.
4. Mejora la toma de decisiones
Los estados financieros proporcionan información para evaluar la liquidez, el endeudamiento, la rentabilidad y la capacidad de crecimiento de la empresa.
5. Evita acumulación de trabajo administrativo
Cuando los registros se mantienen actualizados durante todo el año, el cierre contable se convierte en un proceso de revisión y validación, en lugar de una búsqueda apresurada de documentos y movimientos pendientes.
Cómo preparar el cierre contable de una empresa paso a paso
Para realizar un cierre contable organizado, es recomendable establecer un procedimiento que permita revisar cada área de la contabilidad y dejar evidencia de las verificaciones realizadas.
A continuación, presentamos diez pasos fundamentales.
Paso 1. Organizar y recopilar la documentación contable
Antes de comenzar las revisiones, es necesario asegurarse de que la empresa tenga toda la documentación correspondiente al período que se va a cerrar.
Los soportes contables son fundamentales porque permiten comprobar que cada operación registrada corresponde a una transacción real y está debidamente documentada.
Entre los principales documentos que deben recopilarse se encuentran:
- Facturas electrónicas de venta.
- Facturas electrónicas de compra.
- Notas crédito y notas débito.
- Comprobantes de egreso e ingreso.
- Extractos bancarios.
- Recibos de caja.
- Comprobantes de nómina.
- Soportes de seguridad social.
- Contratos y documentos relacionados con obligaciones financieras.
- Documentos de adquisición de activos fijos.
- Soportes de gastos administrativos y operativos.
También es importante verificar que las facturas emitidas y recibidas estén registradas correctamente y que no existan documentos pendientes de contabilización.
Recomendación: organiza los documentos por meses, terceros y tipos de operación. Esto facilitará su consulta y permitirá identificar rápidamente cualquier soporte faltante.
Paso 2. Revisar y conciliar las cuentas bancarias
La conciliación bancaria es una de las actividades más importantes del cierre contable.
Consiste en comparar los movimientos registrados en la contabilidad con la información de los extractos bancarios para comprobar que los saldos coincidan o que las diferencias estén debidamente identificadas.
Durante esta revisión se deben verificar aspectos como:
- Consignaciones que todavía no aparecen reflejadas en el extracto.
- Cheques o transferencias pendientes de cobro.
- Comisiones bancarias no registradas.
- Intereses generados por las cuentas.
- Gravamen a los movimientos financieros (GMF).
- Transferencias realizadas y no contabilizadas.
- Consignaciones sin identificar.
Por ejemplo, una empresa puede tener registrado un saldo bancario de $18.500.000, mientras que el extracto muestra $18.420.000. La diferencia de $80.000 podría corresponder a una comisión bancaria que todavía no se ha registrado.
En este caso, será necesario identificar el movimiento, verificar su soporte y realizar el registro contable correspondiente.
¿Por qué es importante? Porque una diferencia bancaria sin identificar puede generar información incorrecta sobre el efectivo disponible y afectar otros procesos administrativos.
Paso 3. Verificar las cuentas por cobrar y las cuentas por pagar
El siguiente paso consiste en revisar las obligaciones pendientes de cobro y de pago.
Las cuentas por cobrar representan el dinero que los clientes deben a la empresa, mientras que las cuentas por pagar corresponden a las obligaciones que el negocio tiene con proveedores y otros terceros.
Para realizar esta revisión se recomienda:
En las cuentas por cobrar:
- Identificar facturas pendientes de pago.
- Verificar los saldos de cada cliente.
- Revisar los vencimientos de las obligaciones.
- Identificar clientes con pagos atrasados.
- Analizar las cuentas de difícil recuperación.
- Comprobar que los pagos recibidos estén correctamente aplicados.
En las cuentas por pagar:
- Revisar las facturas pendientes de proveedores.
- Confirmar los saldos de las obligaciones.
- Identificar facturas vencidas.
- Verificar pagos realizados y pendientes de contabilización.
- Revisar anticipos entregados a proveedores.
Una buena práctica consiste en elaborar informes de cartera por edades, que permitan identificar cuánto tiempo llevan pendientes los saldos.
Esta información ayuda a la empresa a gestionar los cobros, planificar sus pagos y evitar problemas de liquidez.
Paso 4. Realizar el inventario físico y conciliar las existencias
Para las empresas que comercializan productos o manejan inventarios, esta actividad es indispensable.
El objetivo es comparar las cantidades físicas disponibles en el almacén o punto de venta con las cantidades registradas en el sistema contable o de inventarios.
Durante el conteo físico pueden encontrarse diferentes situaciones:
- Productos faltantes.
- Mercancía deteriorada o vencida.
- Productos sobrantes.
- Errores en entradas y salidas.
- Diferencias entre referencias o unidades de medida.
- Mercancía que no ha sido registrada correctamente.
Por ejemplo, si el sistema indica que existen 120 unidades de un producto, pero durante el conteo físico solamente se encuentran 115, será necesario investigar la diferencia antes de realizar cualquier ajuste.
También deben revisarse los criterios de medición del inventario y el reconocimiento de posibles pérdidas por deterioro, según el marco contable aplicable.
Consejo: utiliza reportes de inventario para comparar existencias, movimientos y costos. Llevar un control permanente facilita detectar diferencias antes de llegar al cierre anual.
Paso 5. Revisar los activos fijos y calcular la depreciación
Los activos fijos son los bienes que la empresa utiliza para desarrollar sus actividades y que, generalmente, espera utilizar durante más de un período contable.
Algunos ejemplos son:
- Equipos de cómputo.
- Maquinaria.
- Muebles y enseres.
- Vehículos.
- Equipos de oficina.
- Construcciones y edificaciones.
Durante el cierre contable es necesario verificar que estos bienes estén correctamente registrados y que sus valores reflejen las condiciones establecidas en el marco técnico contable aplicable.
También se debe revisar:
- La existencia de los activos.
- Las adquisiciones realizadas durante el período.
- Los activos que fueron vendidos o retirados.
- La vida útil estimada.
- El método de depreciación utilizado.
- La depreciación acumulada.
- Los indicios de deterioro del valor.
La depreciación representa la distribución sistemática del importe depreciable de un activo durante su vida útil.
Por ejemplo, si una empresa adquiere un equipo de cómputo para sus operaciones, deberá reconocer su depreciación de acuerdo con la vida útil y las políticas contables aplicables.
Es importante no confundir la depreciación contable con los tratamientos fiscales, ya que pueden existir diferencias entre ambos.
Paso 6. Revisar y registrar las obligaciones laborales
Las empresas que tienen empleados deben verificar que todas las obligaciones relacionadas con la nómina estén correctamente reconocidas al cierre del período.
Entre los conceptos que deben revisarse se encuentran:
- Salarios pendientes de pago.
- Cesantías.
- Intereses a las cesantías.
- Prima de servicios.
- Vacaciones causadas y pendientes de disfrute o pago.
- Aportes a salud y pensión.
- Aportes a riesgos laborales.
- Parafiscales, cuando corresponda.
- Otras obligaciones laborales aplicables.
También es importante comprobar que la información de nómina esté conciliada con los registros contables y los soportes correspondientes.
Si la empresa utiliza nómina electrónica, debe verificar que los documentos transmitidos a la DIAN correspondan a los valores reconocidos y que no existan novedades pendientes de procesar.
Una revisión adecuada evita que las obligaciones laborales queden incompletas o que se presenten diferencias entre los registros administrativos y contables.
Paso 7. Identificar provisiones, deterioros y gastos pendientes de registrar
Uno de los objetivos del cierre contable es garantizar que los ingresos y gastos se reconozcan en el período al que realmente corresponden.
Por esta razón, es necesario identificar operaciones que, aunque todavía no hayan sido pagadas o cobradas, deban reconocerse contablemente.
Algunos ejemplos son:
- Servicios públicos del último mes del año pendientes de facturación o pago.
- Honorarios causados y pendientes de pago.
- Intereses de obligaciones financieras.
- Gastos de mantenimiento realizados y no facturados.
- Obligaciones laborales causadas.
- Pérdidas por deterioro de activos o cuentas por cobrar, cuando corresponda.
- Provisiones que cumplan los criterios de reconocimiento aplicables.
Por ejemplo, si una empresa recibió un servicio de mantenimiento en diciembre, pero el proveedor expide la factura en enero, deberá analizarse el reconocimiento del gasto en el período correspondiente, de acuerdo con las condiciones de la operación y las normas aplicables.
Estos registros permiten evitar que los estados financieros presenten gastos incompletos o resultados que no reflejen adecuadamente las operaciones del ejercicio.
Paso 8. Revisar impuestos y realizar la conciliación fiscal
En Colombia, la revisión tributaria es una parte fundamental de la preparación del cierre contable.
La empresa debe verificar que los impuestos relacionados con sus operaciones estén correctamente determinados, registrados y soportados.
Entre los aspectos que deben revisarse se encuentran:
- IVA generado y descontable, cuando corresponda.
- Retenciones en la fuente practicadas y sufridas.
- Impuesto de industria y comercio (ICA), según la jurisdicción y las obligaciones aplicables.
- Impuesto sobre la renta.
- Autorretenciones, cuando corresponda.
- Obligaciones tributarias pendientes.
- Saldos a favor y anticipos de impuestos.
También es importante realizar la conciliación entre la información contable y fiscal.
¿En qué consiste?
La conciliación fiscal permite identificar y explicar las diferencias que existen entre los valores reconocidos contablemente y los que deben utilizarse para determinar las obligaciones tributarias.
Por ejemplo, algunos gastos pueden estar reconocidos contablemente, pero no cumplir los requisitos para ser deducibles fiscalmente. De igual manera, pueden existir diferencias entre la depreciación contable y la fiscal.
En Colombia, determinados contribuyentes deben elaborar el reporte de conciliación fiscal mediante los formatos establecidos por la DIAN, como el formato 2516 para quienes declaran en el formulario 110 y el formato 2517 para quienes corresponda el formulario 210.
Es importante tener presente que la obligación de presentar estos reportes depende de las condiciones establecidas en la normativa tributaria vigente. No todas las empresas están obligadas a presentar el mismo formato.
Paso 9. Elaborar los ajustes y realizar el cierre de las cuentas de resultados
Una vez terminadas las verificaciones anteriores, se deben registrar los ajustes contables necesarios para que los saldos reflejen correctamente las operaciones del período.
Entre los ajustes más habituales se encuentran:
- Depreciaciones.
- Amortizaciones.
- Deterioro de activos.
- Reconocimiento de gastos causados.
- Ajustes de inventarios.
- Correcciones de errores identificados.
- Reclasificaciones de cuentas.
- Reconocimiento de ingresos y gastos pendientes.
Después de registrar y validar los ajustes, se procede con el cierre de las cuentas nominales o de resultados, es decir, las cuentas de ingresos, costos y gastos.
El propósito es determinar el resultado del ejercicio, que puede ser una utilidad o una pérdida.
Este resultado se reconoce en el patrimonio de acuerdo con el procedimiento contable correspondiente.
Es importante recordar que los procedimientos de cierre deben realizarse según el marco técnico contable aplicable a la empresa y no mediante la eliminación indiscriminada de saldos.
Paso 10. Preparar y revisar los estados financieros
La última etapa consiste en preparar los estados financieros con base en la información contable ajustada y verificada.
Estos informes permiten conocer la situación económica y financiera de la empresa al finalizar el período.
Entre los principales estados financieros se encuentran:
- Estado de situación financiera: presenta los activos, pasivos y patrimonio de la empresa a una fecha determinada. Permite conocer qué posee el negocio, cuánto debe y cuál es su participación patrimonial.
- Estado de resultados: muestra los ingresos, costos y gastos reconocidos durante el período, así como la utilidad o pérdida obtenida.
- Estado de cambios en el patrimonio: presenta las variaciones que experimentaron los componentes del patrimonio durante el período, cuando corresponda según el marco aplicable.
- Estado de flujos de efectivo: permite identificar las entradas y salidas de efectivo clasificadas en actividades de operación, inversión y financiación, cuando sea exigible según el marco técnico correspondiente.
- Notas a los estados financieros: complementan la información presentada en los estados financieros y explican las políticas contables, los detalles de las partidas y otros aspectos relevantes.
Antes de dar por terminado el proceso, es necesario verificar que los informes sean consistentes, que los saldos estén soportados y que la información comparativa y las revelaciones correspondan a los requerimientos aplicables.
Errores frecuentes que debes evitar durante el cierre contable
Aunque cada empresa tiene características particulares, existen algunos errores que suelen repetirse durante el cierre contable y que pueden afectar la calidad de la información financiera.
Estos son cinco de los más comunes:
1. Dejar la revisión para los últimos días del año
Esperar hasta diciembre para revisar toda la contabilidad puede generar acumulación de documentos, errores difíciles de identificar y retrasos en la preparación de los estados financieros.
Lo recomendable es realizar controles mensuales y revisiones periódicas.
2. No conciliar las cuentas bancarias
Omitir las conciliaciones puede ocasionar diferencias entre los saldos contables y los extractos bancarios, afectando la confiabilidad de la información.
3. No realizar inventarios físicos
Confiar únicamente en las cantidades registradas en el sistema puede ocultar pérdidas, deterioros o errores en los movimientos de mercancía.
4. Confundir el cierre contable con el cierre fiscal
Aunque ambos procesos están relacionados, no son lo mismo. El cierre contable busca determinar la situación financiera y el resultado del período, mientras que el cierre fiscal permite establecer las bases y obligaciones tributarias de acuerdo con la legislación vigente.
5. Trabajar con información desactualizada
Cuando las ventas, compras, gastos, pagos e inventarios no se registran oportunamente, aumenta la posibilidad de cometer errores y tomar decisiones con información incompleta.
¿Cómo facilita un software contable el cierre de una empresa?
Realizar el cierre contable de forma manual puede convertirse en una tarea extensa, especialmente cuando la empresa maneja un volumen importante de facturas, movimientos bancarios, inventarios y operaciones comerciales.
Por eso, contar con un software contable y administrativo puede hacer una diferencia importante.
Una solución tecnológica permite centralizar la información, automatizar procesos y consultar reportes que facilitan las verificaciones necesarias antes de finalizar el período.
Entre las funcionalidades que pueden facilitar este trabajo se encuentran:
- Facturación electrónica: permite mantener organizados los documentos de venta y consultar las operaciones realizadas.
- Registro de compras y gastos: facilita el control de los documentos y las obligaciones con proveedores.
- Gestión de inventarios: permite consultar existencias, entradas, salidas y movimientos de mercancía.
- Control de cartera: facilita identificar las cuentas pendientes de cobro y hacer seguimiento a los clientes.
- Gestión de cuentas por pagar: permite consultar las obligaciones pendientes con proveedores.
- Informes contables y financieros: ayudan a revisar los saldos y analizar el comportamiento económico del negocio.
En este sentido, Libre Gestión ofrece herramientas de facturación, contabilidad y gestión administrativa que ayudan a las empresas a mantener organizada su información y tener un mayor control sobre sus operaciones.
De esta manera, el cierre contable deja de ser una actividad que depende exclusivamente de recopilar información al final del año y se convierte en parte de una gestión financiera organizada durante todo el período.
Lista de verificación para realizar el cierre contable
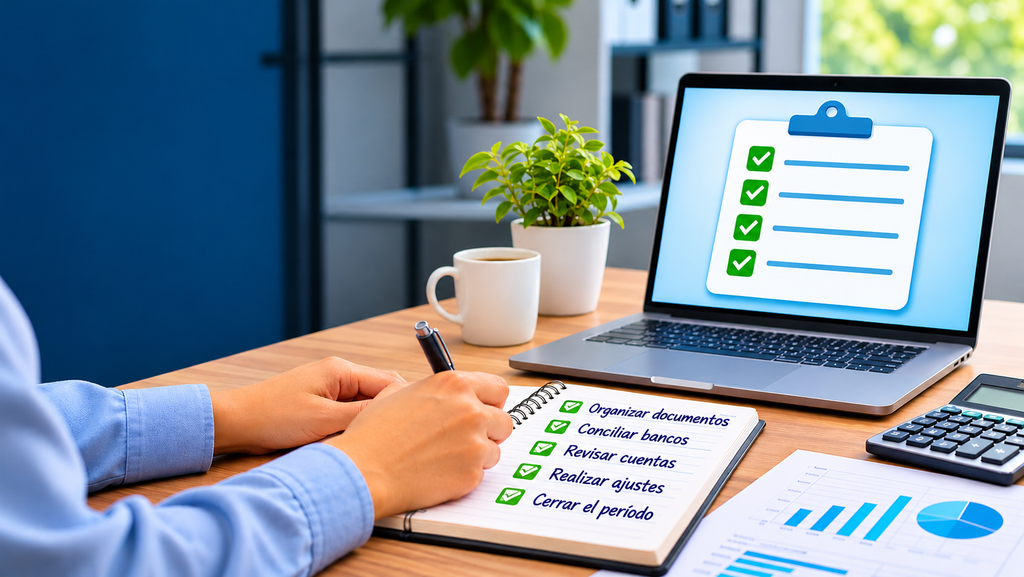
Para facilitar la organización, puedes utilizar esta lista de verificación como guía antes de dar por terminado el cierre contable de tu empresa.
- Recopilar y organizar los documentos contables.
- Verificar las facturas de venta y compra.
- Revisar los ingresos y gastos del período.
- Realizar las conciliaciones bancarias.
- Verificar las cuentas por cobrar.
- Conciliar las cuentas por pagar.
- Realizar el inventario físico y revisar sus diferencias.
- Verificar los activos fijos y sus depreciaciones.
- Revisar las obligaciones laborales.
- Identificar gastos e ingresos pendientes de reconocimiento.
- Verificar las obligaciones tributarias.
- Preparar la conciliación fiscal, cuando corresponda.
- Registrar los ajustes contables.
- Revisar los saldos de las cuentas.
- Realizar el cierre de las cuentas de resultados.
- Preparar y revisar los estados financieros.
- Organizar los soportes y documentos del cierre.
Esta lista puede adaptarse según el tamaño, la actividad económica y las obligaciones de cada empresa.
Preparar el cierre contable de una empresa no debería ser una tarea que se resuelva a última hora. Es un proceso que requiere seguimiento permanente, revisión de documentos y control de cada una de las operaciones realizadas durante el período.
Cuando una empresa mantiene su contabilidad actualizada, realiza conciliaciones periódicas y utiliza herramientas tecnológicas para gestionar sus operaciones, puede reducir errores, ahorrar tiempo y obtener información financiera más confiable.
Además, un cierre contable bien realizado no solamente permite cumplir con los requerimientos contables y tributarios: también proporciona una base sólida para evaluar los resultados del negocio, identificar oportunidades de mejora y establecer objetivos para el siguiente año.
Recuerda: una empresa que conoce sus números tiene más herramientas para tomar mejores decisiones y crecer de manera organizada.
¿Quieres simplificar el cierre contable de tu empresa y tener mayor control sobre tus operaciones?
Con Libre Gestión puedes centralizar tu información contable, administrativa y comercial, consultar reportes y mantener organizados los movimientos de tu negocio.
¡Optimiza tu gestión empresarial y toma decisiones con información confiable!
Equipo Libre Gestión
Marketing Digital
Te invitamos a seguirnos en nuestras redes sociales.