
El inventario de fin de año es una de las actividades más importantes para cerrar correctamente el periodo contable de una empresa. No se trata solamente de contar los productos que hay en una bodega o en un establecimiento comercial; también implica verificar que las existencias físicas coincidan con los registros del sistema, identificar pérdidas, detectar errores y garantizar que la información financiera refleje la realidad del negocio.
Para las pequeñas y medianas empresas (pymes), los emprendedores y los establecimientos comerciales, realizar un inventario físico antes de finalizar el año permite conocer el valor real de las mercancías disponibles, controlar los costos, identificar productos de baja rotación y tomar mejores decisiones para el siguiente periodo.
Sin embargo, muchas empresas dejan esta tarea para último momento o realizan el conteo sin una metodología definida. Esto puede generar diferencias difíciles de explicar, pérdidas económicas y errores en los estados financieros.
En esta guía encontrarás cómo hacer un inventario de fin de año paso a paso, qué métodos puedes utilizar, cómo detectar diferencias entre las existencias físicas y las registradas en el sistema, y qué acciones implementar para mejorar el control de tu inventario.
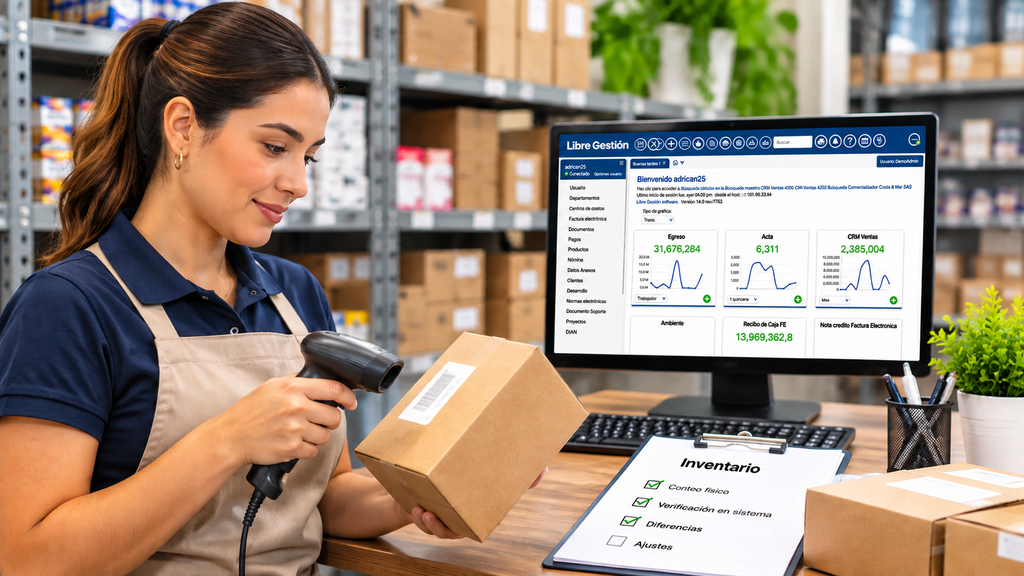
¿Qué es el inventario de fin de año y por qué es importante?
El inventario de fin de año es el proceso mediante el cual una empresa verifica, clasifica y contabiliza las mercancías, materias primas, productos en proceso y productos terminados que tiene disponibles en una fecha determinada, generalmente al cierre del ejercicio contable.
Su objetivo principal es comprobar que las cantidades registradas en los sistemas de información coincidan con las existencias reales.
Este procedimiento es fundamental porque el inventario tiene un impacto directo en los resultados financieros de una organización. Una diferencia entre lo registrado y lo disponible físicamente puede afectar el costo de ventas, la utilidad del periodo y el valor de los activos.
¿Por qué es importante realizarlo?
- Conocer las existencias reales: permite saber cuántos productos tiene realmente la empresa y cuáles están disponibles para la venta.
- Detectar pérdidas y faltantes: ayuda a identificar robos, daños, vencimientos, deterioros o errores en los movimientos de mercancía.
- Identificar sobrantes: permite encontrar productos que existen físicamente, pero que no aparecen en los registros del sistema.
- Mejorar la información contable: facilita la preparación y revisión de los saldos de inventarios al cierre del periodo.
- Optimizar las compras: ayuda a identificar productos de baja rotación y evitar compras innecesarias.
- Tomar decisiones comerciales: proporciona información para diseñar promociones, liquidar mercancía y planificar las compras del próximo año.
En otras palabras, hacer un inventario de fin de año permite cerrar el periodo con información más confiable y comenzar el siguiente con un mejor control de los recursos.
¿Qué empresas deben realizar un inventario físico?
El conteo físico es especialmente importante para cualquier negocio que mantenga existencias de productos o materiales. No es una actividad exclusiva de las grandes compañías: también resulta necesaria para los pequeños establecimientos comerciales.
Entre los negocios que deberían realizar esta verificación se encuentran:
- Tiendas y supermercados.
- Ferreterías y depósitos de materiales.
- Almacenes de ropa y calzado.
- Papelerías y negocios de artículos escolares.
- Restaurantes y establecimientos de comidas.
- Distribuidoras y comercializadoras.
- Empresas manufactureras.
- Negocios de tecnología y electrodomésticos.
- Empresas que manejan materias primas o productos terminados.
Aunque el volumen de mercancía cambia de un negocio a otro, todos necesitan mantener información confiable sobre sus existencias.
¿Cuándo se debe hacer el inventario de fin de año?
Lo recomendable es programar el conteo durante los últimos días del año o en una fecha cercana al cierre contable, procurando que las operaciones de entrada y salida de mercancía estén controladas.
La fecha dependerá de las características del negocio, el volumen de productos y la capacidad operativa de la empresa.
Algunas recomendaciones son:
- Elegir una fecha en la que exista menor movimiento comercial.
- Evitar realizar el conteo durante horarios de alta actividad.
- Si es posible, suspender temporalmente los movimientos de mercancía en las áreas que se están verificando.
- Si el negocio no puede detener sus operaciones, establecer un procedimiento para registrar por separado las entradas, salidas y ventas realizadas durante el conteo.
- Informar anticipadamente a los trabajadores y responsables de cada área.
Importante: el inventario físico debe corresponder a una fecha de corte definida. Si se realiza antes del 31 de diciembre, será necesario controlar los movimientos posteriores para determinar las existencias correspondientes al cierre del periodo.
Cómo hacer un inventario de fin de año paso a paso
Para obtener resultados confiables, es importante seguir una metodología organizada. No basta con recorrer las estanterías y anotar cantidades; cada producto debe identificarse, contarse y compararse con la información registrada en el sistema.
A continuación, te explicamos un procedimiento que puedes implementar en tu empresa.
1. Organiza y prepara las áreas de almacenamiento
Antes de comenzar el conteo, realiza una revisión general de la bodega, el almacén o el establecimiento comercial.
El objetivo es facilitar la identificación de los productos y evitar que una misma mercancía se cuente dos veces o quede por fuera del inventario.
Para lograrlo:
- Organiza los productos por categorías, referencias o familias.
- Separa los productos dañados, vencidos o en mal estado.
- Identifica las mercancías que se encuentran en tránsito.
- Verifica que los productos tengan códigos o referencias identificables.
- Separa las devoluciones de clientes y proveedores.
- Identifica los productos que están en exhibición y los que permanecen almacenados.
Una buena organización permite agilizar el conteo y reducir los errores humanos.
2. Actualiza los movimientos de inventario
Antes de iniciar el conteo físico, revisa que todas las operaciones del negocio estén registradas.
Esto incluye:
- Compras y entradas de mercancía.
- Ventas realizadas.
- Devoluciones de clientes.
- Devoluciones a proveedores.
- Traslados entre bodegas o sucursales.
- Salidas por consumo interno.
- Ajustes previamente autorizados.
- Mercancía entregada a terceros o recibida en consignación.
¿Por qué es importante?
Imagina que una tienda recibió 20 unidades de un producto durante la última semana de diciembre, pero la entrada todavía no aparece registrada en el sistema. Al realizar el conteo, las unidades físicas serán superiores a las cantidades del inventario contable.
Esto podría interpretarse inicialmente como un sobrante, cuando en realidad existe una entrada pendiente de registrar.
Por eso, antes de comparar cantidades, es necesario verificar que los movimientos estén completos y correctamente documentados.
3. Define el equipo responsable del conteo
El inventario debe realizarse con responsabilidades claramente establecidas.
Lo recomendable es asignar al menos dos personas por equipo: una encargada de contar los productos y otra de registrar las cantidades.
También es conveniente que la persona que verifica las diferencias no sea la misma que administra permanentemente el inventario, cuando la estructura de la empresa lo permita.
Las responsabilidades pueden distribuirse así:
| Responsable | Función |
|---|---|
| Administrador | Coordinar el proceso y establecer fechas. |
| Encargado de bodega | Organizar los productos y facilitar el conteo. |
| Equipo de inventario | Contar y registrar las cantidades físicas. |
| Contador | Revisar diferencias y evaluar sus efectos contables. |
| Gerencia | Autorizar los ajustes correspondientes. |
En las empresas pequeñas, una misma persona puede asumir varias funciones, pero es importante conservar soportes y revisiones que permitan verificar el procedimiento.
4. Realiza el conteo físico de los productos
Este es el momento central del proceso.
El equipo debe recorrer todas las áreas de almacenamiento y contar cada referencia, registrando las cantidades reales encontradas.
Puedes utilizar hojas de cálculo, formatos impresos o un sistema de gestión de inventarios.
La información básica que debe contener el registro es:
- Código del producto.
- Nombre o descripción.
- Unidad de medida.
- Ubicación.
- Cantidad física encontrada.
- Estado del producto.
- Observaciones.
Recomendación: realiza un conteo a ciegas, es decir, procura que las personas encargadas de contar no conozcan inicialmente las cantidades registradas en el sistema. Esto ayuda a reducir el riesgo de que ajusten involuntariamente el conteo para hacerlo coincidir con los datos existentes.
Para productos de alto valor, referencias pequeñas o mercancías con antecedentes de diferencias, es conveniente realizar un segundo conteo independiente.
5. Compara el inventario físico con el inventario del sistema
Una vez terminado el conteo, compara las cantidades encontradas con las existencias registradas en el software contable o administrativo.
Esta comparación permite identificar tres situaciones:
- Inventario coincidente: las cantidades físicas corresponden a las registradas.
- Inventario faltante: existen menos unidades físicamente que las registradas en el sistema.
- Inventario sobrante: existen más unidades físicamente que las registradas en el sistema.
Para facilitar el análisis, puedes utilizar la siguiente fórmula:
Diferencia = Cantidad física – Cantidad registrada
Por ejemplo:
Una ferretería tiene registrados 150 taladros en su sistema, pero durante el conteo físico encuentra solamente 142.
[ 142-150=-8]
El resultado indica un faltante de 8 unidades.
Si el costo unitario de cada taladro es de $180.000, el valor de la diferencia sería:
8* $180.000= $1.440.000
Esto significa que existe una diferencia de inventario de $1.440.000 que debe investigarse antes de realizar cualquier ajuste contable.
6. Identifica y clasifica las diferencias encontradas
No todas las diferencias tienen el mismo origen. Algunas se deben a errores administrativos, mientras que otras pueden representar pérdidas reales para el negocio.
Por eso, después de comparar los resultados, es necesario clasificarlas.
| Tipo de diferencia | Posible causa |
|---|---|
| Faltantes | Robos, pérdidas, errores de despacho o salidas no registradas. |
| Sobrantes | Compras no registradas, errores de digitación o devoluciones pendientes. |
| Productos dañados | Manipulación inadecuada, almacenamiento incorrecto o accidentes. |
| Productos vencidos | Falta de rotación o deficiencias en el control de fechas. |
| Diferencias de referencia | Productos similares registrados con códigos equivocados. |
| Diferencias de unidad | Errores entre unidades, paquetes, cajas o presentaciones. |
Esta clasificación ayuda a encontrar las causas reales y establecer medidas correctivas.
7. Investiga las causas antes de realizar ajustes
Uno de los errores más frecuentes es modificar inmediatamente las cantidades del sistema para hacerlas coincidir con el conteo físico.
Aunque el ajuste puede parecer una solución rápida, hacerlo sin investigar puede ocultar problemas que se repetirán durante el siguiente periodo.
Antes de modificar los registros, revisa:
- Las facturas de compra y sus respectivas entradas de mercancía.
- Los documentos de venta y las salidas de inventario.
- Las devoluciones de clientes y proveedores.
- Los traslados entre bodegas.
- Los registros de consumo interno.
- Los movimientos manuales realizados durante el periodo.
- Los documentos anulados o pendientes de procesar.
Una vez identificada la causa, documenta la diferencia y solicita la autorización correspondiente para realizar el ajuste.
8. Registra los ajustes y conserva los soportes
Después de investigar y validar las diferencias, procede a realizar los ajustes necesarios en el sistema de inventario y en la contabilidad, según corresponda.
Cada ajuste debe contar con un soporte que permita conocer:
- Producto afectado.
- Cantidad encontrada.
- Cantidad registrada inicialmente.
- Diferencia identificada.
- Valor de la diferencia.
- Motivo del ajuste.
- Responsable de la revisión.
- Autorización correspondiente.
Es importante que el tratamiento contable se realice de acuerdo con el marco normativo aplicable a la empresa y sus políticas contables.
No todos los faltantes deben contabilizarse automáticamente como una pérdida por la misma causa. Es necesario analizar su origen y determinar el tratamiento correspondiente.
¿Cómo detectar diferencias en el inventario de fin de año?
Detectar diferencias requiere algo más que comparar cantidades. También es necesario analizar los movimientos, los costos y el comportamiento de los productos durante el periodo.
Estas son algunas técnicas que pueden ayudarte.
1. Utiliza una hoja de conciliación de inventarios
Una hoja de conciliación permite visualizar rápidamente cuáles productos presentan diferencias.
Puedes organizarla de la siguiente manera:
| Producto | Sistema | Físico | Diferencia |
|---|---|---|---|
| Taladros | 150 | 142 | -8 |
| Martillos | 80 | 85 | +5 |
| Brocas | 200 | 200 | 0 |
| Tornillos | 500 | 470 | -30 |
Los valores negativos representan faltantes, mientras que los positivos representan sobrantes.
Esta herramienta permite identificar las referencias que necesitan una revisión más detallada.
2. Identifica los productos con mayor valor económico
No todas las diferencias representan el mismo impacto financiero.
Por ejemplo, un faltante de 10 unidades de un producto económico puede ser menos significativo que la pérdida de una sola unidad de un equipo costoso.
Por eso, además de comparar cantidades, debes analizar el valor económico de las diferencias.
Una fórmula sencilla es:
Valor de diferencia= Diferencia en unidades * Costo unitario
Esto permite priorizar las investigaciones sobre los productos que representan un mayor riesgo económico.
3. Revisa los productos de alta rotación
Los productos que se venden constantemente tienen mayor movimiento y, por lo tanto, pueden presentar más errores de registro.
Presta especial atención a:
- Productos de mayor demanda.
- Mercancías con muchas referencias similares.
- Artículos pequeños y fáciles de extraviar.
- Productos con alta frecuencia de devolución.
- Mercancías que se venden por diferentes unidades de medida.
Una buena práctica es realizar conteos periódicos durante el año para estas referencias, sin esperar hasta diciembre.
4. Detecta productos obsoletos, dañados o de baja rotación
El inventario físico también permite identificar mercancías que llevan mucho tiempo almacenadas y que pueden perder valor comercial.
Por ejemplo:
- Productos que dejaron de comercializarse.
- Artículos con empaques deteriorados.
- Mercancías vencidas.
- Referencias descontinuadas.
- Productos que ya no tienen demanda.
- Equipos o artículos que presentan daños.
Estas situaciones deben evaluarse porque pueden afectar el valor por el cual se reconoce el inventario en los estados financieros.
De acuerdo con la NIC 2 y la Sección 13 de la NIIF para las Pymes, según el marco aplicable, los inventarios deben evaluarse considerando su costo y su valor neto realizable o precio de venta estimado menos los costos necesarios para terminar y vender, tomando el menor de los valores correspondientes. Gestor Normativo+1
Esto significa que no basta con verificar cuántos productos existen: también es necesario evaluar si realmente conservan su valor económico.
Principales errores al realizar el inventario de fin de año
Un conteo mal organizado puede generar información incorrecta y afectar el cierre contable.
Estos son algunos errores que debes evitar:
1. Contar mercancía sin actualizar los movimientos.
Si existen compras, ventas o devoluciones pendientes de registrar, los resultados pueden ser incorrectos.
2. No definir una fecha de corte.
Sin una fecha de referencia clara, es difícil establecer cuáles movimientos pertenecen al periodo que se está cerrando.
3. Contar dos veces los mismos productos.
Esto suele ocurrir cuando no se identifican las áreas ya verificadas o cuando varios trabajadores cuentan las mismas referencias.
4. No separar los productos dañados.
Las mercancías en mal estado no deben confundirse con los productos disponibles para la venta.
5. Ignorar las diferencias pequeñas.
Aunque una diferencia parezca insignificante, su repetición puede representar pérdidas importantes durante el año.
6. Realizar ajustes sin investigar.
Modificar las cantidades sin conocer las causas impide corregir los problemas de fondo.
7. No conservar soportes.
Si no existen documentos que respalden los ajustes, será más difícil justificar las diferencias durante una revisión contable o una auditoría.
¿Cómo mejorar el control de inventarios para el próximo año?
El inventario de fin de año no debería ser el único momento en que una empresa verifica sus existencias. Lo ideal es implementar controles permanentes que permitan identificar problemas oportunamente.
Estas son algunas estrategias:
Implementa conteos cíclicos
Consisten en realizar conteos físicos de determinados productos durante el año, sin necesidad de detener todas las operaciones del negocio.
Puedes establecer una programación:
- Productos de alta rotación: conteo semanal.
- Productos de rotación media: conteo mensual.
- Productos de baja rotación: conteo trimestral.
La frecuencia debe adaptarse al volumen de operaciones, al riesgo y a las características de cada empresa.
Utiliza códigos de barras
Los códigos de barras permiten identificar rápidamente cada producto y reducir los errores de digitación durante las entradas, salidas y traslados de mercancía.
Además, facilitan el proceso de conteo cuando se utilizan lectores conectados al sistema de inventario.
Establece responsables para cada movimiento
Toda entrada o salida de mercancía debe tener un responsable y un soporte.
Esto permite mantener la trazabilidad de las operaciones y facilita la investigación cuando aparece una diferencia.
Controla las entradas y salidas en tiempo real
Evita acumular documentos para registrarlos al final del día o de la semana.
Cuando los movimientos se registran oportunamente, la información del sistema se mantiene más actualizada y confiable.
Utiliza un software de gestión empresarial
Llevar el inventario en hojas de cálculo puede funcionar para negocios pequeños con pocas referencias. Sin embargo, a medida que aumenta el volumen de operaciones, resulta más difícil mantener el control.
Un software de gestión empresarial permite centralizar la información y facilitar procesos como:
- Registro de compras y ventas.
- Control de entradas y salidas.
- Consulta de existencias disponibles.
- Seguimiento de movimientos por producto.
- Identificación de diferencias.
- Generación de reportes de inventario.
- Consulta de costos y movimientos históricos.
La tecnología ayuda a disminuir errores manuales y proporciona información más oportuna para tomar decisiones.
¿Qué relación tiene el inventario físico con el cierre contable?
El inventario físico es una herramienta fundamental para preparar el cierre contable, porque permite verificar que los saldos registrados correspondan a las existencias reales de la empresa.
En Colombia, las empresas deben aplicar el marco técnico normativo de información financiera que les corresponda, de acuerdo con su clasificación y las disposiciones vigentes.
Por ejemplo:
- NIIF plenas (Grupo 1): aplican los lineamientos de la NIC 2, Inventarios.
- NIIF para las Pymes (Grupo 2): se aplican los requerimientos de la Sección 13 del marco técnico correspondiente.
- Microempresas (Grupo 3): deben considerar los requerimientos del marco de información financiera simplificado aplicable.
Estas disposiciones están incorporadas en el Decreto 2420 de 2015 y sus modificaciones. Gestor Normativo+2
Al finalizar el conteo, el área contable debe revisar los saldos, evaluar los deterioros identificados, verificar la medición de las existencias y registrar los ajustes que correspondan.
Es importante recordar que el inventario no solo representa mercancía disponible para vender. También puede incluir materias primas, productos en proceso y materiales que serán utilizados en la prestación de servicios o en la producción.
Por eso, su correcta identificación y medición contribuye a que los estados financieros presenten información razonable sobre la situación económica del negocio.
Un inventario organizado es el punto de partida para un buen año financiero
Realizar el inventario de fin de año es mucho más que cumplir con una actividad administrativa. Es una oportunidad para conocer la situación real de la empresa, identificar pérdidas, corregir errores y mejorar el control de los recursos
Un conteo organizado, acompañado de una conciliación detallada y una adecuada revisión contable, permite detectar diferencias antes de que se conviertan en problemas mayores.
Además, implementar controles periódicos, asignar responsables y utilizar herramientas tecnológicas facilita la administración de las existencias durante todo el año.
Recuerda que un negocio que conoce lo que tiene, lo que vende y lo que necesita comprar está mejor preparado para tomar decisiones, proteger su rentabilidad y comenzar un nuevo periodo con mayor organización.
Controla tu inventario y administra mejor tu negocio con Libre Gestión.
Con Libre Gestión puedes centralizar los procesos administrativos y comerciales de tu empresa, llevar un mejor seguimiento de tus productos y consultar información que facilite la toma de decisiones.
Optimiza la administración de tu negocio, reduce los errores operativos y mantén el control de tus operaciones con herramientas de gestión diseñadas para las necesidades de las empresas.
Conoce más sobre nuestras soluciones.
Equipo Libre Gestión
Marketing Digital
Te invitamos a seguirnos en nuestras redes sociales.


