¿Sabes realmente cuánto gana tu empresa después de pagar los costos y gastos del negocio? Tener buenas ventas no siempre significa obtener ganancias. En ocasiones, un negocio puede registrar ingresos elevados y, aun así, presentar dificultades financieras debido a los costos de operación, las obligaciones financieras o los gastos que no se controlan adecuadamente.
Para conocer esta información, existe una herramienta fundamental de la contabilidad: el estado de resultados, un informe financiero que permite identificar si una empresa obtuvo utilidades o pérdidas durante un período determinado.
Este documento es especialmente importante para emprendedores, empresarios, administradores y contadores, ya que proporciona información para evaluar la rentabilidad del negocio, controlar los gastos y tomar decisiones estratégicas basadas en datos.
En este artículo te explicamos qué es un estado de resultados, para qué sirve, cuáles son sus principales componentes, cómo elaborarlo paso a paso y cómo interpretar sus cifras mediante un ejemplo práctico.
¿Qué es un estado de resultados?
El estado de resultados es un informe financiero que presenta de manera ordenada los ingresos, los costos y los gastos de una empresa durante un período específico, con el propósito de determinar si obtuvo una utilidad o una pérdida.
También se conoce como estado de pérdidas y ganancias o P&G. Su función principal es mostrar el desempeño económico de una organización y permitir que sus responsables comprendan cómo se generó el resultado financiero del período.
A diferencia de otros informes contables, el estado de resultados se concentra en los resultados obtenidos durante un intervalo de tiempo, que puede ser mensual, trimestral, semestral o anual, según las necesidades de análisis y los requerimientos aplicables.
Por ejemplo, una tienda de ropa puede utilizar este informe para conocer cuánto vendió durante octubre, cuánto le costó adquirir las prendas comercializadas, cuánto gastó en arriendo, salarios y servicios públicos, y qué resultado obtuvo después de reconocer los demás gastos e impuestos correspondientes.
De esta manera, el empresario puede determinar si su operación está siendo rentable y si necesita realizar ajustes para mejorar sus resultados.
¿Para qué sirve un estado de resultados?
El estado de resultados no es solamente un documento para cumplir con las actividades contables. También es una herramienta de gestión que permite evaluar el desempeño del negocio y orientar las decisiones financieras.
Entre sus principales funciones se encuentran las siguientes:
1. Conocer si la empresa genera ganancias o pérdidas
Permite establecer si los ingresos obtenidos durante un período son suficientes para cubrir los costos y gastos reconocidos.
Esta información ayuda a identificar oportunamente los resultados negativos y analizar qué factores están afectando la rentabilidad.
2. Analizar la rentabilidad del negocio
Conocer los ingresos no es suficiente para determinar si una empresa es rentable. Es necesario compararlos con los costos y gastos asociados a su actividad.
El estado de resultados permite calcular indicadores como el margen bruto, el margen operacional y el margen neto, que ayudan a evaluar cuánto gana la empresa en las diferentes etapas de su operación.
3. Controlar los costos y gastos
Al organizar los gastos por categorías, la empresa puede identificar cuáles consumen una mayor proporción de sus recursos.
Por ejemplo, si los gastos administrativos aumentan considerablemente de un mes a otro, el informe permite detectar esa variación e investigar sus causas.
4. Facilitar la toma de decisiones
Los resultados financieros sirven como punto de partida para decidir si es conveniente ampliar el negocio, contratar personal, invertir en tecnología, ajustar precios o reducir determinados gastos.
Las decisiones deben considerar también otros factores, como la liquidez, el endeudamiento y las condiciones del mercado.
5. Evaluar el desempeño de la administración
Comparar los resultados de diferentes períodos permite analizar la evolución de las ventas, los costos y la eficiencia operativa.
Así, los responsables del negocio pueden establecer metas financieras y verificar si las estrategias implementadas están produciendo los resultados esperados.
6. Apoyar la planeación financiera
La información histórica del estado de resultados ayuda a elaborar presupuestos, proyectar ingresos, estimar costos y establecer objetivos de rentabilidad.
Esto facilita la planificación de las actividades empresariales y permite anticipar posibles dificultades económicas.
¿Cuáles son los componentes de un estado de resultados?
La estructura del estado de resultados puede variar según la actividad económica de la empresa, el marco contable aplicable y el nivel de detalle del informe. Sin embargo, normalmente incluye los siguientes componentes:
1. Ingresos operacionales
Son los ingresos que obtiene la empresa por desarrollar su actividad principal, como vender productos o prestar servicios.
Por ejemplo, en una ferretería corresponden principalmente a las ventas de herramientas, materiales de construcción y otros artículos comercializados.
Para analizar correctamente los resultados, es importante identificar las devoluciones, descuentos y demás conceptos que afecten los ingresos, de acuerdo con su tratamiento contable.
2. Costo de ventas
Representa el costo asociado a los productos vendidos o a los servicios prestados durante el período.
En una empresa comercial, puede incluir el costo de adquisición de la mercancía vendida. En una empresa manufacturera, puede comprender materiales directos, mano de obra directa y costos indirectos de fabricación atribuibles a los productos vendidos.
En una empresa de servicios, los costos pueden relacionarse con el personal directamente involucrado en la prestación del servicio y otros recursos necesarios para ejecutarlo.
3. Utilidad bruta
La utilidad bruta se obtiene al restar el costo de ventas de los ingresos netos correspondientes.
Fórmula:
Utilidad bruta = Ingresos netos − Costo de ventas
Este resultado permite evaluar cuánto queda de los ingresos después de cubrir el costo directo de los bienes o servicios vendidos, antes de descontar los gastos operacionales y otros conceptos.
Una utilidad bruta reducida puede estar relacionada con costos de adquisición elevados, precios de venta poco competitivos, descuentos excesivos o problemas en la estructura de costos.
4. Gastos operacionales
Son los gastos necesarios para desarrollar y administrar las actividades habituales del negocio.
Generalmente se clasifican en dos grandes grupos:
Gastos de administración: corresponden a actividades relacionadas con la dirección y el funcionamiento administrativo de la empresa. Algunos ejemplos son los salarios del personal administrativo, los servicios públicos de las oficinas, el arrendamiento y los honorarios profesionales.
Gastos de ventas: están relacionados con las actividades comerciales y la comercialización de los productos o servicios. Pueden incluir publicidad, comisiones de vendedores, transporte de ventas y campañas promocionales.
La clasificación específica depende de la naturaleza del gasto y de las políticas contables aplicables.
5. Resultado operacional
El resultado operacional refleja el desempeño económico de las actividades principales del negocio, después de considerar los ingresos y costos operacionales y los gastos relacionados con la operación.
En una presentación simplificada, se calcula así:
Resultado operacional = Utilidad bruta − Gastos operacionales
Si la empresa presenta otros ingresos o gastos operacionales, estos también deben considerarse según su naturaleza y la estructura del informe.
Este indicador ayuda a evaluar si la actividad principal genera resultados suficientes para sostener el funcionamiento del negocio.
6. Ingresos y gastos no operacionales o financieros
En esta sección se reconocen los ingresos y gastos que no corresponden directamente a la actividad operativa principal, según su naturaleza y la presentación contable utilizada.
Algunos ejemplos son los intereses de obligaciones financieras, las comisiones bancarias y determinados rendimientos financieros.
Es importante distinguir estos conceptos de los gastos operacionales para identificar qué parte del resultado proviene de la actividad habitual y qué parte corresponde a otras operaciones.
7. Resultado antes de impuestos
Es el resultado obtenido después de reconocer los ingresos, costos y gastos correspondientes al período, incluidos los componentes financieros y otros conceptos aplicables, pero antes de reconocer el impuesto sobre las ganancias.
Esta cifra permite observar el resultado previo al efecto del impuesto correspondiente.
8. Impuesto sobre las ganancias
Corresponde al gasto por impuesto sobre las ganancias reconocido contablemente de acuerdo con el marco de información financiera aplicable.
Su determinación debe distinguirse del cálculo tributario de la obligación fiscal, ya que pueden existir diferencias entre el resultado contable y la base gravable.
En Colombia, estas diferencias deben analizarse conforme a la normativa tributaria vigente y a las disposiciones contables aplicables a cada empresa.
9. Utilidad o pérdida neta
Es el resultado final del período después de reconocer los ingresos, costos, gastos e impuestos que correspondan.
Cuando los ingresos superan los costos y gastos reconocidos, la empresa puede obtener una utilidad neta. Cuando ocurre lo contrario, puede registrar una pérdida.
La utilidad neta es uno de los indicadores más importantes para evaluar el desempeño económico, aunque no debe analizarse de manera aislada de la liquidez, el endeudamiento y los demás estados financieros.
¿Cómo elaborar un estado de resultados paso a paso?
Preparar un estado de resultados confiable requiere información contable completa, actualizada y correctamente clasificada. Estos son los pasos generales para elaborarlo:
Paso 1. Define el período que vas a analizar
Establece si el informe corresponderá a un mes, un trimestre, un semestre o un año.
Para el seguimiento administrativo, muchas empresas elaboran informes mensuales y los comparan con períodos anteriores.
Paso 2. Reúne la información contable
Recopila los registros de ingresos, costos y gastos correspondientes al período.
También debes revisar los documentos y registros que respaldan las operaciones, así como los ajustes contables necesarios para que las cifras reflejen adecuadamente las transacciones reconocidas.
Paso 3. Organiza los ingresos
Identifica los ingresos relacionados con la actividad principal y determina los valores netos correspondientes, considerando devoluciones, descuentos y otros conceptos aplicables.
Una clasificación adecuada permite conocer cuáles productos, servicios o líneas de negocio contribuyen en mayor medida a los resultados.
Paso 4. Determina el costo de ventas
Calcula los costos asociados a los productos vendidos o los servicios prestados.
En empresas comerciales, es importante verificar que el costo corresponda a la mercancía efectivamente vendida y no simplemente a todas las compras realizadas durante el período.
Paso 5. Clasifica los gastos
Organiza los gastos según su naturaleza, por ejemplo, administrativos, comerciales, operacionales y financieros.
Evita mezclar gastos personales de los propietarios con los gastos propios de la empresa, y verifica que los registros estén respaldados y correspondan al período analizado.
Paso 6. Calcula los resultados intermedios
Resta el costo de ventas de los ingresos netos para obtener la utilidad bruta.
Después, considera los gastos operacionales y los demás ingresos y gastos aplicables para determinar el resultado operacional y el resultado antes de impuestos.
Finalmente, reconoce el impuesto sobre las ganancias que corresponda para obtener el resultado neto del período.
Paso 7. Verifica las cifras
Antes de utilizar el informe para tomar decisiones, revisa que los registros estén completos, que no existan duplicidades y que los ingresos, costos y gastos se hayan reconocido y clasificado correctamente.
También es recomendable comparar las cifras con los registros contables y analizar las variaciones más importantes frente a períodos anteriores.
Paso 8. Interpreta los resultados
El último paso consiste en analizar qué significan las cifras.
No basta con identificar si hubo ganancias o pérdidas. Es necesario comprender por qué se obtuvo ese resultado, qué factores lo explican y qué medidas pueden contribuir a mejorar el desempeño financiero.
Ejemplo de un estado de resultados para una empresa
Para comprender mejor cómo funciona este informe, imaginemos una tienda de artículos para el hogar en Colombia que desea conocer sus resultados durante un mes.
La empresa presenta las siguientes cifras hipotéticas:
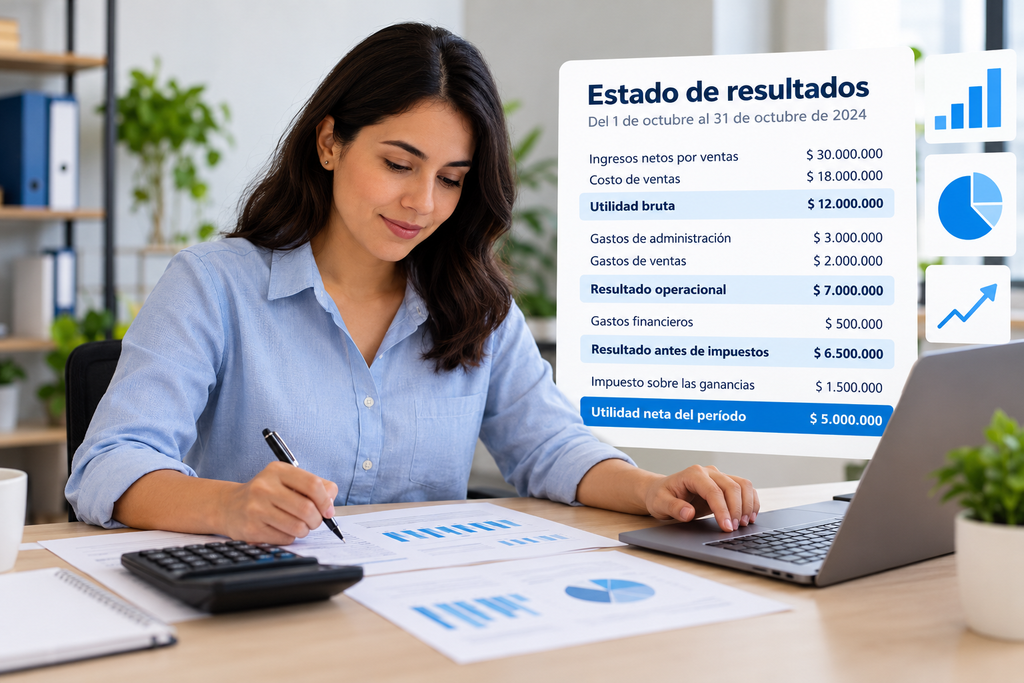
| Concepto | Valor |
|---|---|
| Ingresos netos por ventas | $30.000.000 |
| Costo de ventas | $18.000.000 |
| Utilidad bruta | $12.000.000 |
| Gastos de administración | $3.000.000 |
| Gastos de ventas | $2.000.000 |
| Resultado operacional | $7.000.000 |
| Gastos financieros netos de otros ingresos financieros | $500.000 |
| Resultado antes de impuestos | $6.500.000 |
| Impuesto sobre las ganancias del ejemplo | $1.500.000 |
| Utilidad neta del período | $5.000.000 |
Nota: las cifras son ilustrativas. El impuesto utilizado es hipotético y no corresponde a una tarifa tributaria aplicable a todas las empresas.
¿Cómo interpretar este ejemplo?
La empresa registró ingresos netos por $30.000.000 durante el período y destinó $18.000.000 a cubrir el costo de los productos vendidos.
Después de descontar ese costo, obtuvo una utilidad bruta de $12.000.000.
Posteriormente, reconoció $5.000.000 en gastos de administración y ventas, lo que dejó un resultado operacional de $7.000.000.
Al considerar los gastos financieros y el impuesto del ejemplo, la utilidad neta fue de $5.000.000.
Esto significa que, bajo los supuestos del ejercicio, la empresa obtuvo una utilidad neta equivalente al 16,67 % de sus ingresos netos.
Para calcular este porcentaje, se utiliza la siguiente fórmula:
Margen neto = (Utilidad neta ÷ Ingresos netos) × 100
En este caso:
($5.000.000 ÷ $30.000.000) × 100 = 16,67 %
El resultado indica que, por cada $100 de ingresos netos, la empresa obtuvo aproximadamente $16,67 de utilidad neta.
Sin embargo, para determinar si este margen es adecuado, sería necesario compararlo con los resultados históricos del negocio, sus objetivos financieros y las características de su sector.
¿Cuál es la diferencia entre utilidad bruta, operacional y neta?
Aunque estos tres conceptos se relacionan con la rentabilidad, cada uno permite analizar una etapa diferente del desempeño financiero.
| Tipo de utilidad | Qué representa |
|---|---|
| Utilidad bruta | El resultado después de restar el costo de ventas a los ingresos netos. |
| Utilidad operacional | El resultado de la actividad operativa después de considerar los costos y gastos operacionales. |
| Utilidad neta | El resultado final después de reconocer los ingresos, costos, gastos e impuestos correspondientes. |
La utilidad bruta permite evaluar la relación entre los ingresos y el costo directo de los productos o servicios vendidos.
La utilidad operacional ayuda a comprender si la actividad principal del negocio genera resultados suficientes para cubrir sus gastos operativos.
Por su parte, la utilidad neta muestra el resultado final del período y permite evaluar cuánto ganó o perdió la empresa después de reconocer los conceptos correspondientes.
Analizar estas tres cifras en conjunto ayuda a identificar en qué etapa se están generando los principales costos y dónde pueden existir oportunidades de mejora.
¿Qué diferencia hay entre el estado de resultados y el balance general?
El estado de resultados y el balance general son informes financieros complementarios, pero presentan información diferente.
El estado de resultados muestra los ingresos, costos, gastos y el resultado económico generado durante un período determinado.
El estado de situación financiera, conocido tradicionalmente como balance general, presenta los activos, pasivos y patrimonio de la empresa en una fecha específica.
Por ejemplo, el estado de resultados permite conocer si una empresa obtuvo utilidades durante octubre, mientras que el estado de situación financiera muestra qué bienes y derechos posee, cuáles son sus obligaciones y cuál es su patrimonio al cierre del mes.
Ambos informes deben analizarse conjuntamente para obtener una visión más completa de la situación financiera del negocio.
¿Cuál es la diferencia entre el estado de resultados y el flujo de caja?
El estado de resultados mide el desempeño económico, mientras que el estado de flujos de efectivo muestra las entradas y salidas de efectivo y equivalentes al efectivo durante un período.
Esta diferencia es importante porque tener utilidades no significa necesariamente disponer de dinero suficiente en caja o bancos.
Por ejemplo, una empresa puede realizar una venta a crédito y reconocer el ingreso contablemente, aunque el cliente todavía no haya pagado.
En ese caso, la operación puede contribuir al resultado del período sin generar una entrada inmediata de efectivo.
Por eso, una empresa puede ser rentable y, al mismo tiempo, enfrentar dificultades para pagar a sus proveedores, empleados u otras obligaciones.
Para gestionar adecuadamente el negocio, es recomendable analizar el estado de resultados junto con el flujo de caja y el estado de situación financiera.
Errores comunes al elaborar un estado de resultados
Una preparación incorrecta puede generar interpretaciones equivocadas y afectar las decisiones de la empresa. Estos son algunos errores que conviene evitar:
No separar los costos de los gastos
Los costos están asociados a los bienes vendidos o servicios prestados, mientras que los gastos corresponden a otros recursos consumidos por la empresa para desarrollar sus actividades.
Aunque su clasificación depende de la operación y del marco contable, distinguirlos permite analizar mejor la rentabilidad.
Registrar información incompleta
Si faltan facturas, gastos, ingresos o ajustes contables, el resultado puede no representar adecuadamente el desempeño económico del período.
Por eso, es fundamental mantener los registros actualizados y verificar la información antes de generar los informes.
Confundir utilidad con efectivo disponible
Una utilidad contable positiva no garantiza que exista suficiente dinero disponible para cumplir las obligaciones inmediatas.
Para evaluar la liquidez, también deben revisarse las cuentas por cobrar, las cuentas por pagar y los movimientos de efectivo.
No comparar los resultados entre períodos
Un estado de resultados aislado permite conocer el desempeño de un período, pero ofrece menos información para identificar tendencias.
Comparar los resultados mensuales ayuda a detectar aumentos de costos, disminuciones de ingresos y cambios en los márgenes de rentabilidad.
No utilizar la información para tomar decisiones
El propósito del informe no termina cuando se calcula la utilidad neta.
Es necesario identificar las causas de los resultados y establecer acciones concretas, como revisar precios, optimizar inventarios, controlar gastos o mejorar los procesos comerciales.
¿Cómo ayuda un software de gestión a generar el estado de resultados?
La preparación del estado de resultados puede requerir tiempo cuando la información de ventas, compras, inventarios, gastos y contabilidad se encuentra dispersa en diferentes archivos o sistemas.
Un software de gestión empresarial puede facilitar este proceso al ayudar a organizar los registros y centralizar la información necesaria para los análisis financieros, según los módulos contratados y las funcionalidades disponibles.
Entre sus principales ventajas se encuentran:
- Mayor organización de la información: facilita el registro y la consulta de las operaciones del negocio.
- Menos tareas manuales: reduce la necesidad de consolidar información repetidamente desde diferentes archivos.
- Mejor seguimiento de los resultados: permite consultar información por períodos y analizar las variaciones de ingresos, costos y gastos.
- Apoyo a la toma de decisiones: proporciona información organizada para evaluar el desempeño de la empresa.
- Mayor oportunidad en los reportes: facilita la preparación de informes cuando los registros están actualizados y correctamente clasificados.
Es importante recordar que un software no reemplaza la revisión contable. La confiabilidad del informe depende también de la calidad de los registros, la correcta clasificación de las operaciones y la aplicación del marco contable correspondiente.
Gestiona tu empresa con información más clara
Con Libre Gestión, las empresas pueden organizar sus procesos administrativos y comerciales mediante las funcionalidades disponibles en su solución de gestión.
Contar con información ordenada sobre las operaciones del negocio facilita el seguimiento de los resultados y ayuda a los responsables de la empresa a tomar decisiones con mayor criterio.
En conclusión el estado de resultados es una herramienta fundamental para comprender el desempeño económico de una empresa. Su análisis permite conocer los ingresos generados, identificar los costos y gastos que afectan la operación y determinar si el negocio obtuvo una utilidad o una pérdida durante un período.
Sin embargo, su verdadero valor está en utilizar la información para tomar decisiones. Revisar periódicamente los resultados, comparar los márgenes de rentabilidad y detectar variaciones permite identificar oportunidades de mejora y establecer estrategias para fortalecer la gestión empresarial.
Para lograrlo, es importante mantener los registros contables organizados, verificar la calidad de la información y complementar el análisis con otros estados financieros.
¿Quieres tener un mayor control sobre las operaciones de tu empresa? Conoce las soluciones de gestión de Libre Gestión en www.libregestion.com y descubre cómo la tecnología puede ayudarte a organizar la información de tu negocio y respaldar tus decisiones empresariales.
Si buscas mejorar el control de tu negocio, conoce las soluciones de Libre Gestión en y descubre cómo la tecnología puede apoyar la administración de tu empresa.
Equipo Libre Gestión
Marketing Digital
Te invitamos a seguirnos en nuestras redes sociales.